

2026年版統合報告書の傾向と対策を解説するシリーズ企画の3回目は「統合報告書のサステナビリティ開示」を取り上げます。
発行企業が1,200社を超え、IR領域のツールから企業コミュニケーションの基幹ツールとなった統合報告書ですが、以前のアニュアルレポート、CSRレポートから統合報告書へと進化するなかで変化してきたのがサステナビリティ情報の扱われ方です。社会・環境が大きく変化するなかで一層重視されるようになったサステナビリティ情報の開示動向や、統合報告書でサステナビリティ情報をどのように組み込むべきかについて、多くの企業の統合報告書の制作を支援しているコンサルタントの山内 由紀夫氏をお招きし、共同印刷 プロモーションメディア事業部の田中 信吾と対談を行いました。
〈ファシリテーター〉HintClip編集長 杉山 毅
サステナビリティ情報はどのように扱われてきたか
山内:かつてのアニュアルレポートでは、社長メッセージや事業活動、財務報告に付随して環境、社会貢献、ガバナンスのページがあり、それが発展してサステナビリティセクションが設けられるようになりました。
統合報告書として発行されるようになってからも、しばらくは、前半の価値創造パートでは事業戦略、将来キャッシュ・フローの拡大が語られ、それと連動することなく、後半のサステナビリティパートで社会・環境が直面する共通課題への取り組み事例が紹介されるような、「価値創造戦略」と「サステナビリティ」が概ね別の文脈で語られる「合本形式」のレポートが多く見られました。
今日のように、「価値創造戦略」と「サステナビリティ戦略」が経営戦略のもとで一体的に開示する企業は一部にとどまっていたと思います。
一方、読者である投資家も、以前は短期志向の投資家が主流でしたが、長期的な視点を持って企業経営を見極めようとする投資家が増え、それと共に、サステナビリティ情報を含め、長期ビジョンや中長期にわたる戦略をわかりやすく打ち出す企業が徐々に増えていきました。
田中:統合報告書では本来、将来価値について語るべきですが、実際には足元の説明にとどまっているケースが多いと感じます。
お客さまからも「事業面の価値創造とサステナビリティの話が別々になっているので、統合したストーリーとして作成してほしい」というご依頼をいただくことが増えています。
山内:それは確かに感じます。自分たちの存在意義や長期目標、成長戦略と、それらを支えるサステナビリティ経営を一気通貫で説明するという発想が、企業の中になかったということですね。
企業経営者のなかには、サステナビリティ=社会・環境への取り組みと捉えているように思いますが、サステナビリティ情報は本来、企業経営の持続可能性、中長期の成長戦略の実効性を説得するための情報であるべきだと、私は思います。
サステナビリティ情報が重視される理由
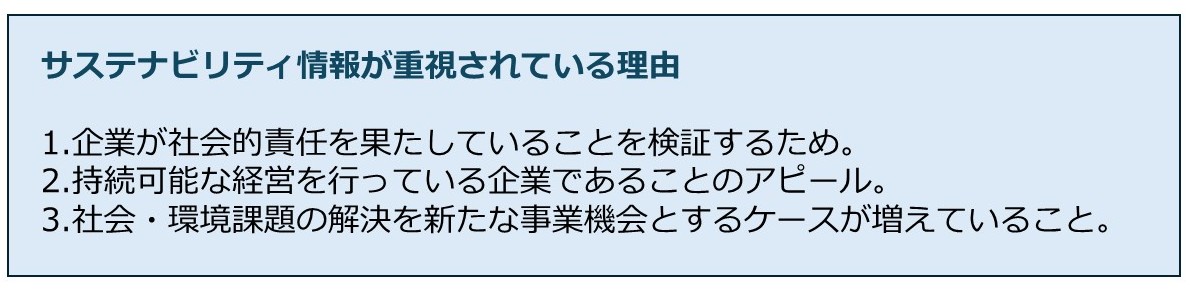
山内:今日、サステナビリティ情報が重視されている理由としては3つあると思います。1つ目は、企業が社会的責任を果たしていることの説得です。
環境汚染や気候変動、エネルギー問題、人権課題、食糧危機など、社会の持続可能性を脅かすような課題・リスクが増大するなかで、特に社会に与えるインパクトが大きい企業が応分の責任を果たしているかどうかを判断するために、サステナビリティ情報が重視されています。CSRレポートやサステナビリティレポートの存在理由と同じ理屈です。
田中:以前は「サステナブル=環境」というイメージが強かったのですが、たとえば軍事転用が可能な技術を持つ企業が輸出を制限されたり、サステナブル投資家から評価を得られなかったりするケースもあり、社会・環境面まで幅広く見て管理すべき対象が広がっていると感じます。
山内:2つ目は、持続可能な経営を行っている企業であることの説得です。
思いもよらぬ事態が発生して事業活動が頓挫したり、環境・社会にネガティブなインパクトをもたらす事業が社会から糾弾されて企業ブランドを大きく棄損したり、或いは法令順守への意識が低い企業が法令違反を起こして資本市場から退場を命じられたりといった、企業の「突然死」につながりかねないリスク、企業経営の持続可能性を阻むようなリスクをしっかり把握し、未然防止に努めていることを示す必要があります。
田中:SNSの普及に伴い、人権問題やサプライチェーンに対する生活者の関心も高まっており、ひとたび不祥事が起きると瞬く間に拡散し、支持を失ってしまうケースが増えています。
実際、アメリカのあるメーカーが実施したキャンペーンでは、多様性への配慮を欠いていたことが問題視され、ブランドイメージが大きく損なわれた例もありました。
山内:3つ目は、社会・環境課題の解決を新たな事業機会と捉える企業の増加です。近年はSDGsやサステナビリティが半ばブーム化していることもあり、社会・環境にポジティブなインパクトをもたらすビジネスは人々から受け入れられやすくなっています。
例えば、脱炭素社会、カーボンニュートラル社会の実現に向けて、社会や企業は一定のコストを負担することになりますが、その移行時には新たな事業機会も生まれます。社会課題の解決につながる事業活動であれば人々の共感も得やすく、投資家からの評価も得られやすいはずです。
投資家が企業のサステナブルな取り組みを読み取るポイント
山内:統合報告書の主要な読者である投資家が、企業のサステナブルな取り組みを読み取るポイントは2つあります。1つ目は、企業が社会や環境に対して、どのような負荷をどの程度与えているのか、あるいはその負荷の低減にどの程度貢献しているか、あるいは貢献していないのかの見極めです。
具体的には、児童労働、強制労働のような人権問題、工場における環境汚染の問題、あるいは気候変動への対策を何ら講じないことなど、企業活動によって社会価値や環境価値をどの程度損ねているのか、または過大なネガティブなインパクトをどう改善しようとしているのか、社会・環境への負荷に対して無関心な企業でないかの見極めです。
また、製薬会社や食品関連企業による人々の健康への貢献など、社会・環境にどのようなポジティブ・インパクトを与えているかどうかの見極めもあります。これらは、市場平均並みのパフォーマンスを求めるパッシブ投資家や、ESG投資家にとって重要な判断軸となります。
ここで重要となるのは、これらの影響に関する定量的な開示です。インパクトの「見える化」については、近年多くの企業が取り組み始めているようです。
田中:以前は企業の製品やサービスのみが注目されていましたが、近年は調達・製造プロセスやサプライチェーンへの関心も高まっています。企業側もその点をしっかり認識し、積極的にアピールしていく必要がありますね。
山内:2つ目は、社会や環境の変化が、企業価値にどのような影響をもたらすかということです。まず、社会の変化がもたらす自社ビジネスへの影響、想定されるリスクを定性的・定量的に説明することが求められます。
さらに、環境に貢献できる技術や製品など新たな事業機会につながるものや、社会や環境の変化をチャンスと捉えて事業として成長させていく柔軟性や貪欲さを持っていることは、主に個別企業からの高い投資リターンを追求するアクティブ投資家、個人投資家の琴線に触れることとなります。
欧州などで注目されるダブルマテリアリティの考え方に照らせば、1つ目は「環境・社会マテリアリティ/インパクト・マテリアリティ」、2つ目は「財務マテリアリティ」ということになると思います。
田中:お客さまから、統合報告書では「ISSB(SSBJ)とCSRD(ESRS)のどちらを重視すべきか」というご質問をいただくことがあるのですが、どのようなスタンスで臨むのが良いでしょうか。
山内:ISSB(SSBJ)は財務マテリアリティの説明責任を重視し、CSRD(ESRS)はダブルマテリアリティを重視していると言われます。
自社が統合報告書において、どちらに軸足を置くべきかについては、欧州での事業展開の有無や、自社の統合報告書発行の目的(他のコミュニケーションツールとの棲み分け方)によりますが、少なくとも、国内で進みはじめているSSBJ開示の義務化の動きには十分留意する必要があります。
統合報告書を企業の価値創造ストーリーを伝えるための重要ツールとして捉えるのであれば、まずは財務マテリアリティを丁寧に説明し、アクティブ投資家の期待に応えることを意識して工夫を凝らしてほしいと、個人的には思います。
ガバナンスにおいて求められること
田中:2026年7月、金融庁と東京証券取引所はコーポレートガバナンス・コードの改訂を公表しました。形式的な順守にとどまらず、実質的なガバナンスの向上と投資家との対話の充実が一層求められる内容になっていますね。
山内:企業価値の向上を強く意識した取締役会での議論や意思決定の質が、一層問われるようになると思います。
改訂コードでは、これまでのような「開示テーマの一つ」ではなく、「取締役会は、中長期的な企業価値の向上の観点から、サステナビリティを巡る課題に積極的・能動的に取り組むべきであり、自社のサステナビリティを巡る取り組みについて基本的な方針を策定するほか、適切な対応を行うべき」としており、それを受けて統合報告書においても、サステナビリティに関する取締役会での議論の状況説明が、これまで以上に求められるようになるでしょう。
また、多くの企業で「攻めのガバナンス」が重視されるようになりました。例えば、中期経営計画策定の際、取締役会に確定したものを報告するだけではなく、戦略を立案する段階から社外取締役にも意見をもらって進めるといったことは、「攻めのガバナンス」の一つと言えるかもしれません。
ただ留意しなければいけないのは、社外取締役が企業価値の向上にコミットすればするほど、経営者の目線に近づき、逆にガバナンスが効かなくなる恐れが生じるということです。その意味では、社外取締役が高度なバランス感覚と人間力を持つこと、経営者に対して常に忖度なく意見が言える立場にあることについても、統合報告において説得する必要性がさらに高まるのかもしれません。
統合報告書におけるサステナビリティ情報のあり方
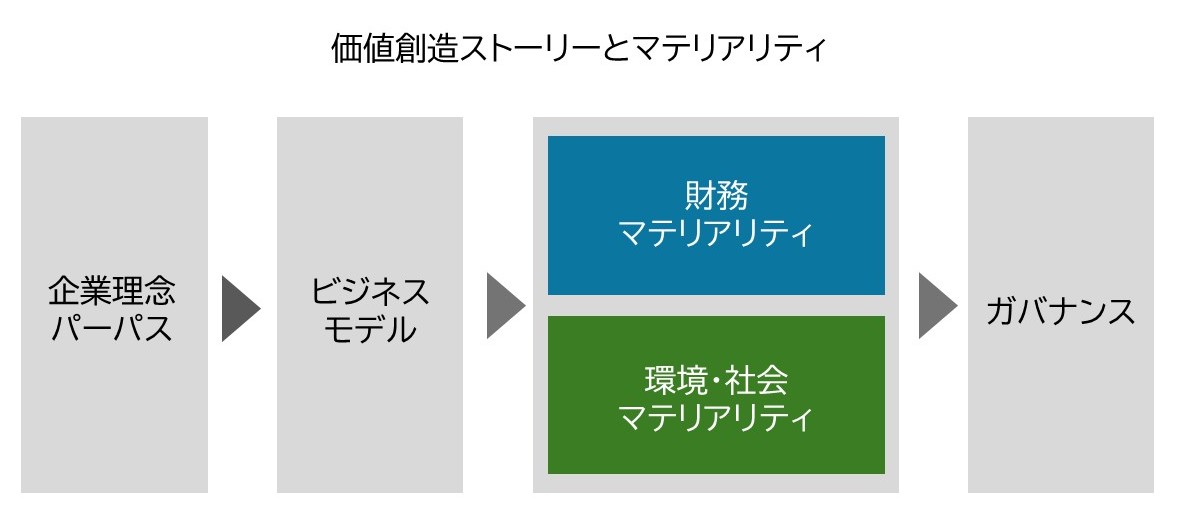
山内:最初の話に戻りますが、経営戦略とサステナビリティ情報という2つの文脈を併設するのではなく、統合報告書の主要なコンテンツである価値創造ストーリーに、サステナビリティ情報をうまく組み込んでいく必要があります。
下図に示したように、企業理念、パーパス、それを踏まえたビジネスモデルを示した後に、経営を持続させるための仕組みとして「財務マテリアリティ」について説明することが、価値創造ストーリーの説得には欠かせません。
一方、「環境・社会マテリアリティ/インパクト・マテリアリティ」は、自分たちのビジネスが深く関わる部分については、丁寧に説明すべきと考えます。
例えば、電力会社、ゼネコン、不動産、医薬品など、環境・社会インパクトが比較的大きい業界の企業は、環境・社会リスクを低減する取り組みについても丁寧に報告するべきです。それ自体が中長期の企業価値に大きく影響するからです。また企業理念のなかで、環境や社会に貢献することを謳う企業であれば、その理念を現場に浸透させ、理念が貫かれることで、企業価値がどれだけ高まるのかを説明することも必要です。
田中:すべての企業が同じ型で作成する必要はなく、大切なのは企業理念やパーパスを起点として各要素がしっかり紐づいていることだと思います。
たとえば「人々の豊かな生活に貢献する」という企業理念を掲げること自体も一つのサステナビリティ情報ですが、その豊かさへの貢献度を計測し、最終的なインパクトとして開示できれば、より充実したサステナビリティ情報の発信につながるはずです。
アニュアルレポートが過去の取り組みや直近の業績を説明するものであったのに対し、統合報告書は未来を語るものです。すべてのコンテンツから未来へのつながりが感じられるよう、これからも作成に取り組んでいきたいと思います。
統合報告書の傾向と対策 Vol .4の予告
「2026年版 統合報告書の傾向と対策」シリーズ企画のVol .4のテーマは「ガバナンス開示の充実」を予定しています。
山内コアバリューデザイン合同会社
代表
山内 由紀夫
都内信用金庫のシステム部門、証券運用部門、経営企画部門を経て、IR支援会社において企業分析、アニュアルレポート・統合報告書・サステナビリティレポートの企画・編集コンサルティングに携わる。2018年からはメディア系コンサルティング・ファームで企業の価値創造ストーリー構築を支援。2021年7月、山内コアバリューデザイン合同会社設立。(写真右)
共同印刷株式会社
プロモーションメディア事業部 販促企画部長 IRグループリーダー
田中 信吾
統合報告書を中心としたIRコミュニケーション支援の営業・制作を統括。数多くの上場企業の統合報告書制作を支援し、企業価値を適切に伝える情報開示や価値創造ストーリーの構築にも携わる。投資家ニーズや情報開示を取り巻く環境変化、生成AIの進展等を踏まえ、IR・統合報告書の新たな価値創出やサービス開発に取り組んでいる。(写真左)
関連資料
-
-
発行意義からフィードバックまで 統合報告書 編集バイブル
資料をダウンロード